Selamat datang di pusat informasi Produk & Layanan Danatunai. Halaman ini disusun untuk membantu Anda memahami berbagai jenis pembiayaan yang tersedia di Indonesia, mulai dari pembiayaan investasi, pembiayaan modal kerja, pembiayaan konsumtif, pembiayaan multiguna, hingga take over kredit. Dengan memahami karakteristik setiap jenis pembiayaan, Anda dapat menentukan solusi pendanaan yang paling sesuai dengan kebutuhan pribadi maupun usaha sebelum memilih layanan pembiayaan dengan jaminan BPKB Mobil, BPKB Motor, atau BPKB Pick Up & Truck.
Apa Itu Pembiayaan?
Pembiayaan merupakan fasilitas penyediaan dana yang diberikan oleh lembaga pembiayaan kepada individu maupun pelaku usaha untuk membantu memenuhi berbagai kebutuhan keuangan. Melalui pembiayaan, seseorang dapat memperoleh dana atau aset yang dibutuhkan terlebih dahulu, kemudian mengembalikannya sesuai jangka waktu, mekanisme pembayaran, serta ketentuan yang telah disepakati bersama.
Dalam kehidupan sehari-hari, pembiayaan memiliki peran penting dalam mendukung aktivitas ekonomi masyarakat. Dana pembiayaan dapat dimanfaatkan untuk kebutuhan produktif seperti pengembangan usaha, pembelian aset, maupun penambahan modal kerja. Selain itu, pembiayaan juga banyak digunakan untuk kebutuhan konsumtif seperti renovasi rumah, biaya pendidikan, biaya kesehatan, hingga kebutuhan keluarga lainnya.
Seiring berkembangnya kebutuhan masyarakat, perusahaan pembiayaan menghadirkan berbagai produk yang memiliki tujuan, karakteristik, jangka waktu, dan mekanisme pembayaran yang berbeda. Oleh karena itu, memahami konsep dasar pembiayaan menjadi langkah penting sebelum mengajukan permohonan agar produk yang dipilih benar-benar sesuai dengan kebutuhan dan kemampuan finansial.
Selain memahami manfaatnya, calon nasabah juga perlu memperhatikan biaya pembiayaan, tenor, kemampuan membayar angsuran, serta kredibilitas lembaga pembiayaan yang dipilih. Dengan mempertimbangkan seluruh aspek tersebut, keputusan pembiayaan dapat dilakukan secara lebih bijaksana sehingga memberikan manfaat yang optimal dalam jangka panjang.
Fokus Layanan Danatunai
Danatunai berfokus pada layanan pembiayaan multiguna dengan jaminan BPKB kendaraan. Informasi pada halaman ini disusun sebagai panduan agar Anda memahami berbagai jenis pembiayaan sebelum memilih produk yang sesuai. Setelah mempelajari seluruh materi, Anda dapat melanjutkan ke halaman Pinjaman Jaminan BPKB Mobil, Pinjaman Jaminan BPKB Motor, atau Pinjaman Jaminan BPKB Pick Up & Truck sesuai jenis kendaraan yang dimiliki.
Pada bagian berikutnya, Anda akan mempelajari lebih dalam mengenai alasan mengapa pembiayaan menjadi solusi keuangan yang banyak digunakan, berbagai jenis pembiayaan berdasarkan tujuan penggunaannya, konsep take over kredit, jangka waktu pembiayaan, perbedaan pembiayaan konvensional dan syariah, hingga tips memilih pembiayaan yang tepat sesuai kebutuhan.
Mengapa Pembiayaan Dibutuhkan?
Dalam kehidupan sehari-hari, tidak semua kebutuhan dapat dipenuhi hanya dengan mengandalkan dana yang tersedia saat ini. Baik individu maupun pelaku usaha sering kali menghadapi kondisi yang membutuhkan pengeluaran dalam jumlah besar, sementara kemampuan finansial masih harus diatur secara bertahap. Di sinilah pembiayaan berperan sebagai salah satu solusi yang membantu mewujudkan berbagai rencana tanpa harus menunggu seluruh dana terkumpul.
Pembiayaan tidak selalu identik dengan kebutuhan yang bersifat mendesak. Banyak orang memanfaatkan fasilitas pembiayaan untuk mengembangkan usaha, meningkatkan produktivitas, membeli aset yang dapat menghasilkan keuntungan, atau menjaga kestabilan arus kas. Di sisi lain, pembiayaan juga dapat digunakan untuk memenuhi kebutuhan pribadi seperti biaya pendidikan, renovasi rumah, biaya kesehatan, maupun kebutuhan keluarga yang memerlukan dana dalam waktu relatif cepat.
Bagi pelaku usaha, pembiayaan sering menjadi bagian dari strategi bisnis. Ketersediaan modal yang cukup memungkinkan perusahaan membeli bahan baku, menambah persediaan barang, memperluas jaringan usaha, hingga melakukan investasi pada peralatan yang lebih modern. Dengan demikian, peluang pertumbuhan usaha dapat dimanfaatkan tanpa harus mengganggu operasional yang sedang berjalan.
Sementara bagi masyarakat umum, pembiayaan membantu mengatur perencanaan keuangan agar pengeluaran besar dapat dilakukan secara lebih terukur. Daripada menghabiskan seluruh tabungan dalam satu waktu, pembiayaan memungkinkan kebutuhan dipenuhi melalui skema pembayaran yang disesuaikan dengan kemampuan finansial dan jangka waktu yang telah disepakati.
Pembiayaan bukan sekadar menyediakan dana, tetapi merupakan instrumen perencanaan keuangan. Dengan memilih jenis pembiayaan yang tepat serta menggunakannya secara bertanggung jawab, masyarakat maupun pelaku usaha dapat mencapai tujuan finansial secara lebih efektif tanpa mengabaikan kemampuan membayar di masa mendatang.
Meskipun menawarkan banyak manfaat, setiap produk pembiayaan memiliki karakteristik yang berbeda. Ada pembiayaan yang dirancang untuk investasi, ada yang khusus untuk kebutuhan operasional usaha, ada pula yang ditujukan untuk kebutuhan konsumtif maupun memperoleh dana tunai dengan jaminan aset. Oleh karena itu, memahami tujuan penggunaan pembiayaan menjadi langkah pertama sebelum menentukan produk yang akan dipilih.
Pada bagian berikutnya, Anda akan mengenal berbagai jenis pembiayaan berdasarkan tujuan penggunaannya. Dengan memahami perbedaan masing-masing jenis pembiayaan, Anda dapat menentukan solusi yang paling sesuai dengan kebutuhan pribadi maupun kebutuhan usaha sebelum memilih layanan pembiayaan yang tepat.
Jenis Pembiayaan Berdasarkan Tujuan
Tidak semua pembiayaan memiliki fungsi yang sama. Setiap produk pembiayaan dirancang untuk menjawab kebutuhan tertentu, baik untuk kepentingan pribadi maupun kegiatan usaha. Dengan memahami tujuan penggunaan dana sejak awal, Anda dapat memilih jenis pembiayaan yang lebih sesuai sehingga manfaat yang diperoleh menjadi lebih optimal dan pengelolaan keuangan tetap terjaga.
Secara umum, pembiayaan dapat dikelompokkan menjadi beberapa jenis berdasarkan tujuan penggunaannya, yaitu pembiayaan investasi, pembiayaan modal kerja, pembiayaan konsumtif, dan pembiayaan multiguna. Masing-masing memiliki karakteristik, manfaat, serta contoh penggunaan yang berbeda.
Pembiayaan Investasi
Pembiayaan investasi merupakan pembiayaan yang digunakan untuk memperoleh aset atau sarana yang dapat memberikan manfaat dalam jangka panjang. Jenis pembiayaan ini umumnya dimanfaatkan oleh pelaku usaha yang ingin meningkatkan kapasitas bisnis melalui pembelian aset produktif seperti mesin produksi, kendaraan operasional, gudang, bangunan usaha, maupun peralatan pendukung lainnya.
Tujuan utama pembiayaan investasi bukan sekadar memperoleh aset, melainkan meningkatkan produktivitas, efisiensi operasional, dan potensi pertumbuhan usaha. Karena digunakan untuk investasi jangka panjang, tenor pembiayaan biasanya disesuaikan dengan umur ekonomis aset yang dibiayai.
Contoh penggunaan: membeli mesin produksi baru, kendaraan operasional perusahaan, pembangunan gudang, atau investasi peralatan kerja yang mendukung pengembangan usaha.
Pembiayaan Modal Kerja
Pembiayaan modal kerja digunakan untuk memenuhi kebutuhan operasional sehari-hari suatu usaha. Berbeda dengan pembiayaan investasi yang berorientasi pada pembelian aset jangka panjang, pembiayaan modal kerja lebih berfokus pada menjaga kelancaran aktivitas bisnis agar tetap berjalan dengan baik.
Pelaku usaha dapat memanfaatkan pembiayaan modal kerja untuk membeli bahan baku, menambah persediaan barang, membayar biaya operasional, memenuhi kebutuhan distribusi, maupun mendukung ekspansi usaha. Dengan tersedianya modal kerja yang memadai, perusahaan memiliki fleksibilitas dalam mengelola arus kas tanpa harus menghambat kegiatan operasional.
Contoh penggunaan: pembelian stok barang dagangan, pengadaan bahan baku, pembayaran biaya operasional usaha, atau kebutuhan ekspansi bisnis.
Pembiayaan Konsumtif
Pembiayaan konsumtif merupakan pembiayaan yang digunakan untuk memenuhi kebutuhan pribadi atau rumah tangga. Tujuannya bukan menghasilkan pendapatan secara langsung, melainkan membantu masyarakat memperoleh barang atau layanan yang dibutuhkan dengan sistem pembayaran secara bertahap sesuai kemampuan finansial.
Pembiayaan konsumtif banyak digunakan untuk pembelian kendaraan pribadi, renovasi rumah, biaya pendidikan, biaya kesehatan, hingga kebutuhan keluarga lainnya. Jenis pembiayaan ini membantu masyarakat memenuhi kebutuhan penting tanpa harus menunggu seluruh dana tersedia.
Contoh penggunaan: pembelian kendaraan pribadi, renovasi rumah, biaya pendidikan, biaya kesehatan, maupun kebutuhan keluarga lainnya.
Pembiayaan Multiguna
Pembiayaan multiguna merupakan jenis pembiayaan yang memberikan fleksibilitas penggunaan dana untuk berbagai kebutuhan dengan menggunakan aset tertentu sebagai jaminan sesuai ketentuan yang berlaku. Dana yang diperoleh dapat dimanfaatkan untuk kebutuhan produktif maupun kebutuhan konsumtif, selama memenuhi persyaratan dan hasil analisis pembiayaan.
Jenis pembiayaan ini menjadi salah satu solusi yang banyak dipilih karena memberikan keleluasaan dalam penggunaan dana. Masyarakat memanfaatkannya untuk modal usaha, renovasi rumah, biaya pendidikan, kebutuhan kesehatan, pengembangan usaha, maupun kebutuhan penting lainnya yang memerlukan dana dalam waktu relatif cepat.
Di Danatunai, fokus layanan pembiayaan berada pada pembiayaan multiguna dengan jaminan BPKB kendaraan. Melalui jaminan BPKB Mobil, BPKB Motor, serta BPKB Pick Up & Truck, calon nasabah dapat memilih solusi pembiayaan yang disesuaikan dengan kebutuhan serta hasil analisis yang berlaku.
Pembiayaan multiguna tidak ditentukan oleh tujuan penggunaan dana semata, tetapi juga mempertimbangkan nilai jaminan, kelengkapan dokumen, kemampuan pembayaran, serta hasil analisis pembiayaan sesuai ketentuan yang berlaku.
Keempat jenis pembiayaan di atas memiliki fungsi yang berbeda dan dapat dipilih sesuai tujuan masing-masing. Memahami karakteristik setiap jenis pembiayaan akan membantu Anda menentukan solusi yang lebih tepat, baik untuk kebutuhan pribadi maupun pengembangan usaha.
Selain pembiayaan berdasarkan tujuan penggunaan dana, terdapat pula layanan pembiayaan yang bertujuan membantu nasabah mengelola kembali fasilitas kredit yang sedang berjalan. Salah satu bentuknya adalah Take Over Kredit, yaitu proses pengalihan atau pembiayaan kembali sesuai mekanisme dan ketentuan yang berlaku. Pembahasan mengenai layanan ini akan dijelaskan pada bagian berikutnya.
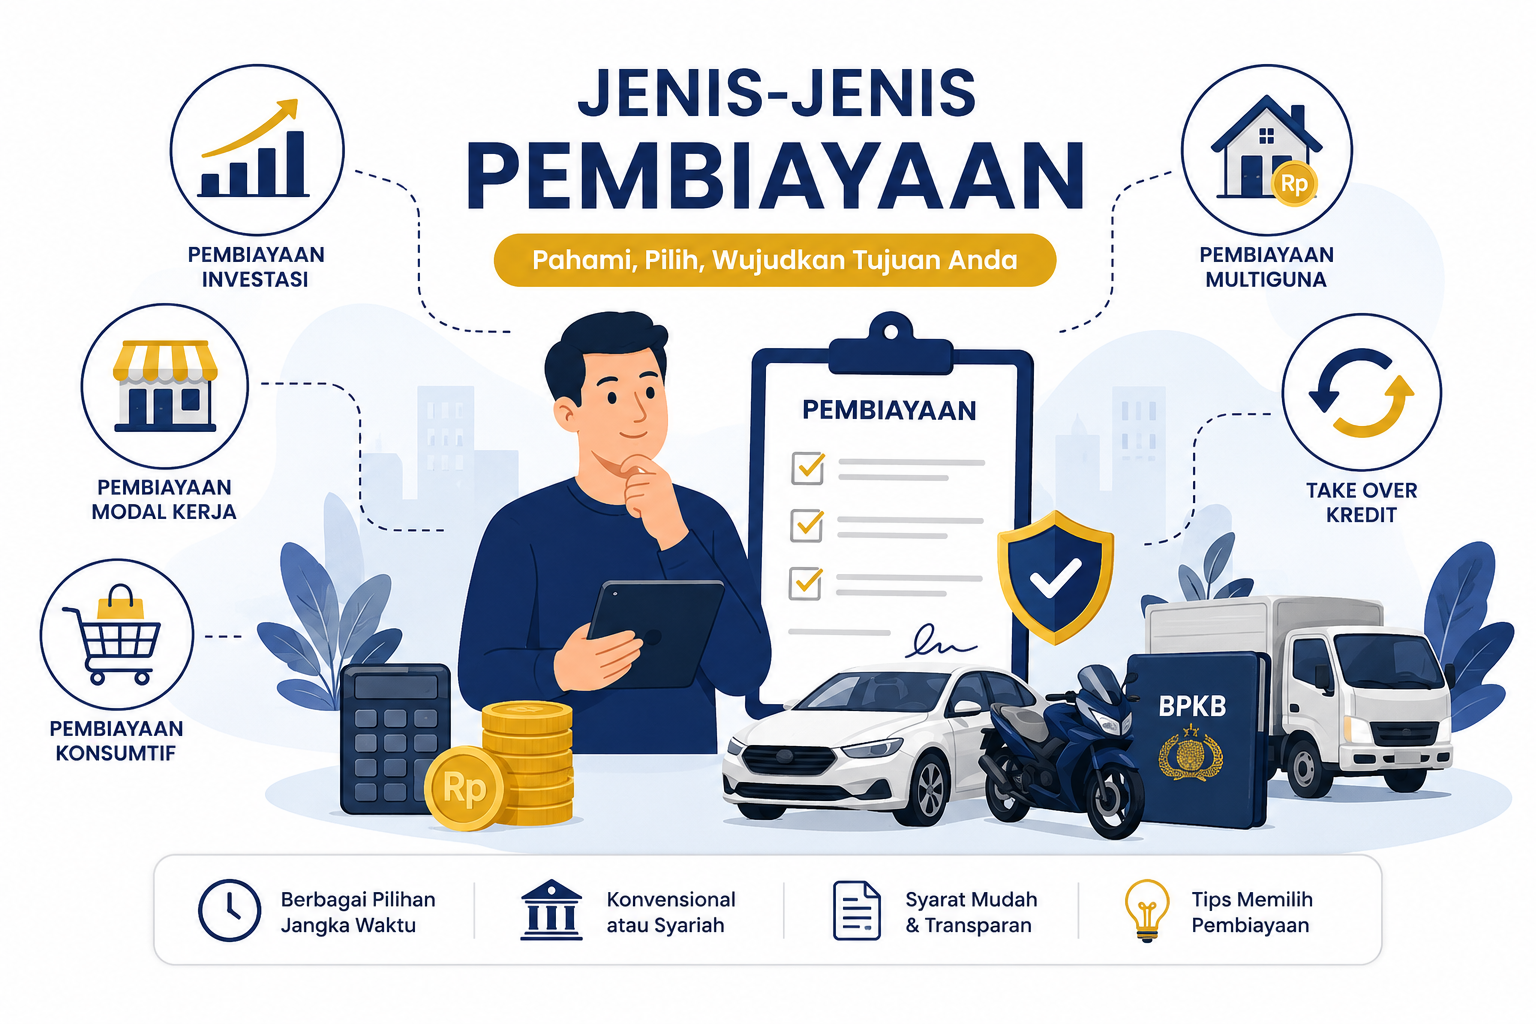
Gambar 1. Ringkasan jenis-jenis pembiayaan berdasarkan tujuan penggunaan dana. Setiap jenis pembiayaan memiliki karakteristik, manfaat, dan sasaran yang berbeda sesuai kebutuhan individu maupun pelaku usaha.
Ringkasan: Pembiayaan investasi digunakan untuk memperoleh aset produktif, pembiayaan modal kerja membantu operasional usaha, pembiayaan konsumtif memenuhi kebutuhan pribadi, sedangkan pembiayaan multiguna memberikan fleksibilitas penggunaan dana sesuai ketentuan yang berlaku dengan mempertimbangkan hasil analisis pembiayaan.
Memahami perbedaan setiap jenis pembiayaan akan membantu Anda menentukan solusi yang paling sesuai dengan tujuan penggunaan dana. Selain pembiayaan berdasarkan tujuan, terdapat pula layanan yang bertujuan membantu masyarakat mengelola kembali fasilitas kredit yang sedang berjalan, yaitu Take Over Kredit. Layanan ini sering dipilih ketika nasabah membutuhkan penyesuaian skema pembiayaan sesuai kondisi keuangan maupun kebutuhan yang berkembang.
Take Over Kredit
Dalam perjalanan kredit, kondisi keuangan seseorang maupun kebutuhan usaha dapat berubah seiring waktu. Tidak sedikit masyarakat yang ingin memperoleh skema pembiayaan yang lebih sesuai dengan kondisi terkini, baik karena ingin menyesuaikan besaran angsuran, mengatur kembali jangka waktu pembayaran, maupun memperoleh tambahan dana sesuai kebutuhan. Salah satu solusi yang sering dipertimbangkan adalah take over kredit.
Apa Itu Take Over Kredit?
Take over kredit merupakan proses pengalihan atau pembiayaan kembali atas fasilitas kredit yang masih berjalan ke lembaga pembiayaan lain sesuai ketentuan yang berlaku. Tujuannya adalah memperoleh skema pembiayaan yang lebih sesuai dengan kebutuhan serta hasil analisis pembiayaan pada saat pengajuan dilakukan.
Dalam praktiknya, setiap pengajuan take over kredit tetap melalui proses evaluasi, verifikasi dokumen, penilaian jaminan, serta analisis kemampuan pembayaran sebagaimana pengajuan pembiayaan pada umumnya. Oleh karena itu, persetujuan pembiayaan tetap mengikuti kebijakan dan ketentuan yang berlaku pada masing-masing lembaga pembiayaan.
Kapan Take Over Kredit Dipertimbangkan?
Take over kredit dapat menjadi salah satu pilihan ketika nasabah ingin menyesuaikan kembali fasilitas pembiayaan yang sedang berjalan. Misalnya ketika membutuhkan tambahan dana untuk kebutuhan produktif, mengatur kembali tenor pembiayaan, atau memperoleh skema pembiayaan yang lebih sesuai dengan kondisi keuangan saat ini. Setiap kebutuhan tetap memerlukan analisis menyeluruh agar solusi yang dipilih benar-benar sesuai.
Perlu diketahui: Take over kredit bukan berarti seluruh pengajuan akan disetujui secara otomatis. Persetujuan tetap mempertimbangkan hasil analisis pembiayaan, nilai jaminan, kelengkapan dokumen, kemampuan pembayaran, serta ketentuan yang berlaku.
Hal-hal yang Perlu Diperhatikan
Pastikan tujuan pengajuan pembiayaan sesuai dengan kebutuhan yang sebenarnya.
Pahami seluruh biaya, tenor, serta kewajiban pembayaran sebelum menyetujui perjanjian pembiayaan.
Perhatikan kemampuan membayar angsuran agar kondisi keuangan tetap sehat.
Gunakan layanan pembiayaan dari lembaga yang memiliki izin dan diawasi oleh otoritas yang berwenang.
Jenis Pembiayaan Berdasarkan Jangka Waktu
Selain dibedakan berdasarkan tujuan penggunaannya, pembiayaan juga dapat dikelompokkan berdasarkan jangka waktu atau tenor pembiayaan. Pemilihan jangka waktu yang tepat membantu menyesuaikan besarnya angsuran dengan kemampuan finansial sekaligus tujuan penggunaan dana.
Pembiayaan Jangka Pendek
Pembiayaan jangka pendek umumnya memiliki tenor kurang dari satu tahun. Jenis pembiayaan ini sering digunakan untuk memenuhi kebutuhan yang bersifat sementara, seperti menjaga arus kas usaha, pembelian persediaan barang, atau kebutuhan operasional yang memerlukan penyelesaian dalam waktu relatif singkat.
Pembiayaan Jangka Menengah
Pembiayaan jangka menengah biasanya memiliki tenor antara satu hingga tiga tahun. Skema ini banyak digunakan untuk kebutuhan yang memerlukan waktu pengembalian lebih panjang dibanding pembiayaan jangka pendek, seperti pengadaan peralatan usaha, pengembangan bisnis, atau kebutuhan pembiayaan produktif lainnya.
Pembiayaan Jangka Panjang
Pembiayaan jangka panjang umumnya memiliki tenor lebih dari tiga tahun dan digunakan untuk kebutuhan yang memerlukan nilai pembiayaan lebih besar maupun pengembalian secara bertahap dalam jangka waktu lebih panjang. Contohnya antara lain pembiayaan aset produktif, investasi usaha, maupun kebutuhan lain yang memerlukan perencanaan keuangan jangka panjang.
Tidak ada jangka waktu pembiayaan yang paling baik untuk semua orang. Pilihan tenor sebaiknya disesuaikan dengan tujuan penggunaan dana, kemampuan membayar angsuran, kondisi keuangan, serta ketentuan produk pembiayaan yang dipilih.
Selain tujuan penggunaan dana dan jangka waktu pembiayaan, masyarakat juga mengenal pembiayaan berdasarkan prinsip pengelolaannya, yaitu pembiayaan konvensional dan pembiayaan syariah. Masing-masing memiliki karakteristik yang berbeda sehingga penting dipahami sebelum menentukan pilihan.
Pembiayaan Konvensional vs Syariah
Selain dibedakan berdasarkan tujuan dan jangka waktunya, pembiayaan juga dikenal berdasarkan prinsip pengelolaannya. Di Indonesia, masyarakat dapat memilih antara pembiayaan konvensional maupun pembiayaan syariah. Keduanya sama-sama bertujuan membantu memenuhi kebutuhan pembiayaan, namun memiliki prinsip, mekanisme, dan dasar perjanjian yang berbeda.
Pembiayaan Konvensional
Pembiayaan konvensional merupakan sistem pembiayaan yang menggunakan perjanjian sesuai ketentuan hukum yang berlaku serta mekanisme imbal hasil berdasarkan kesepakatan para pihak. Jenis pembiayaan ini banyak digunakan pada berbagai produk pembiayaan konsumen, pembiayaan modal kerja, pembiayaan investasi, maupun pembiayaan multiguna.
Sebelum mengajukan pembiayaan, calon nasabah perlu memahami secara menyeluruh mengenai biaya, kewajiban pembayaran, tenor, hak dan kewajiban para pihak sebagaimana tercantum dalam perjanjian pembiayaan.
Pembiayaan Syariah
Pembiayaan syariah merupakan pembiayaan yang menggunakan prinsip-prinsip syariah sesuai ketentuan yang berlaku. Dalam praktiknya, pembiayaan syariah menggunakan akad yang disesuaikan dengan jenis transaksi, seperti akad jual beli, sewa, kemitraan, maupun bentuk akad lainnya sesuai prinsip syariah.
Bagi masyarakat yang mengutamakan prinsip syariah dalam aktivitas keuangan, pembiayaan syariah menjadi salah satu alternatif yang dapat dipertimbangkan. Sebelum memilih produk pembiayaan, penting untuk memahami mekanisme akad, hak dan kewajiban para pihak, serta ketentuan yang berlaku pada produk yang dipilih.
Perbandingan
Konvensional
Syariah
Dasar Pengelolaan
Perjanjian pembiayaan sesuai ketentuan yang berlaku.
Menggunakan akad sesuai prinsip syariah.
Landasan Transaksi
Kesepakatan para pihak.
Akad sesuai prinsip syariah.
Pilihan Produk
Beragam sesuai kebutuhan pembiayaan.
Disesuaikan dengan prinsip syariah.
Tujuan
Membantu memenuhi kebutuhan pembiayaan.
Membantu memenuhi kebutuhan pembiayaan sesuai prinsip syariah.
Tips Memilih Pembiayaan yang Tepat
Memilih pembiayaan tidak hanya mempertimbangkan besarnya dana yang dibutuhkan, tetapi juga harus disesuaikan dengan tujuan penggunaan, kemampuan finansial, serta karakteristik produk pembiayaan yang dipilih. Dengan memahami kebutuhan secara menyeluruh, Anda dapat menentukan solusi pembiayaan yang lebih tepat dan terencana.
1. Tentukan Tujuan Pembiayaan
Pastikan Anda memahami tujuan penggunaan dana sejak awal. Apakah dana digunakan untuk investasi, modal usaha, kebutuhan konsumtif, atau kebutuhan multiguna. Tujuan yang jelas akan membantu memilih produk pembiayaan yang sesuai.
2. Sesuaikan dengan Kemampuan Membayar
Perencanaan pembayaran merupakan bagian penting dalam pembiayaan. Pilih tenor dan besaran angsuran yang sesuai dengan kondisi keuangan agar kewajiban pembayaran tetap dapat dipenuhi secara berkelanjutan.
3. Pelajari Ketentuan Produk
Sebelum mengajukan pembiayaan, pahami seluruh informasi mengenai persyaratan, biaya, tenor, hak dan kewajiban, serta ketentuan lain yang tercantum dalam perjanjian pembiayaan.
4. Siapkan Dokumen dengan Lengkap
Dokumen yang lengkap akan membantu proses verifikasi berjalan lebih efektif. Persiapkan identitas diri, dokumen kendaraan apabila menggunakan jaminan BPKB, maupun dokumen pendukung lainnya sesuai persyaratan produk.
5. Pilih Lembaga Pembiayaan yang Terpercaya
Pastikan Anda mengajukan pembiayaan melalui lembaga yang memiliki izin dan diawasi oleh otoritas yang berwenang. Transparansi informasi, pelayanan yang baik, serta penjelasan mengenai hak dan kewajiban merupakan faktor penting sebelum mengambil keputusan pembiayaan.
Tips utama: Pembiayaan yang tepat bukan hanya ditentukan oleh besarnya dana yang diperoleh, tetapi juga oleh kesesuaian produk dengan kebutuhan, kemampuan membayar, serta pemahaman terhadap seluruh ketentuan pembiayaan yang berlaku.
Kesimpulan
Pembiayaan merupakan salah satu solusi keuangan yang dapat membantu masyarakat maupun pelaku usaha memenuhi berbagai kebutuhan, baik untuk investasi, modal kerja, kebutuhan konsumtif, maupun kebutuhan multiguna. Dengan memahami jenis pembiayaan, jangka waktu, prinsip pembiayaan, serta berbagai aspek yang perlu diperhatikan sebelum mengajukan pembiayaan, Anda dapat menentukan solusi yang lebih tepat sesuai tujuan dan kondisi keuangan.
Di antara berbagai jenis pembiayaan tersebut, pembiayaan multiguna menjadi salah satu pilihan yang banyak dimanfaatkan karena memberikan fleksibilitas penggunaan dana sesuai ketentuan yang berlaku. Bagi masyarakat yang membutuhkan pembiayaan dengan jaminan kendaraan, Danatunai menyediakan layanan pembiayaan multiguna dengan jaminan BPKB Mobil, BPKB Motor, serta BPKB Pick Up & Truck. Setiap pengajuan akan diproses melalui tahapan verifikasi dan analisis sesuai persyaratan serta kebijakan pembiayaan yang berlaku.
Pada bagian berikutnya, Anda dapat mempelajari masing-masing layanan secara lebih rinci, termasuk informasi mengenai persyaratan, proses pengajuan, serta karakteristik pembiayaan berdasarkan jenis kendaraan yang digunakan sebagai jaminan.
Pilih Layanan Pembiayaan Sesuai Kendaraan Anda
Setelah memahami berbagai jenis pembiayaan, kini saatnya memilih layanan yang paling sesuai dengan kebutuhan Anda. Danatunai berfokus pada pembiayaan multiguna dengan jaminan kendaraan sehingga Anda dapat mengajukan pembiayaan menggunakan BPKB Mobil, BPKB Motor, maupun BPKB Pick Up & Truck sesuai ketentuan yang berlaku. Pilih salah satu layanan berikut untuk mengetahui persyaratan, proses pengajuan, serta informasi produk secara lebih lengkap.
Pinjaman Jaminan BPKB Mobil
Solusi pembiayaan multiguna dengan jaminan BPKB mobil untuk kebutuhan modal usaha, renovasi rumah, biaya pendidikan, kebutuhan kesehatan, maupun kebutuhan lainnya sesuai hasil analisis pembiayaan.
Pembiayaan multiguna dengan jaminan BPKB motor yang dapat dimanfaatkan untuk kebutuhan produktif maupun kebutuhan pribadi sesuai persyaratan dan ketentuan yang berlaku.
Layanan pembiayaan multiguna dengan jaminan BPKB kendaraan niaga seperti pick up dan truck untuk mendukung pengembangan usaha maupun kebutuhan pembiayaan lainnya.